京东悄然上线P2P产品 网贷寒冬期的战略布局与金融信息服务新思维
在网贷行业经历监管收紧、风险出清、市场信心低迷的“寒冬期”,京东却悄然上线了P2P产品,这一举动引发了业内外的广泛关注。作为国内头部电商与科技巨头,京东为何选择在此时介入P2P领域?其背后是对金融信息服务边界的重新思考,还是一种逆周期布局的战略考量?
一、行业寒冬下的逆势入场
自2018年以来,P2P网贷行业持续震荡。监管高压、备案延期、平台暴雷、借款人逃废债等问题交织,导致大量平台退出,投资者信心跌至谷底。就在这片肃杀之中,京东却低调上线了P2P产品。据观察,该产品并非独立P2P平台,而是嵌入京东金融体系内的理财板块,以“金融信息服务”名义对接出借人与借款人。
这种逆周期操作乍看令人费解,但细细分析,却有其内在逻辑。一方面,行业出清后,合规平台稀缺,市场存在供给缺口;另一方面,京东拥有庞大的用户基础、数据能力和风控技术,可在充分理解监管意图的前提下,以“信息中介”定位参与其中。
二、京东P2P的本质:金融信息服务的延伸
需要明确的是,京东上线的并非传统意义上的P2P网贷平台。其模式更接近于“金融信息服务”,即平台不直接参与借贷,不提供担保,不设资金池,而是作为信息撮合方,连接有融资需求的一方与有投资意愿的另一方。
这种定位与监管层对P2P“信息中介”的定性高度一致。京东通过自身生态内的交易数据、物流数据、用户画像等,能够更精准地评估借款人的信用风险,从而为出借人提供相对透明、可信的信息服务。这既是对现有金融业务线的补充,也是对普惠金融的一次实质性探索。
三、意欲何为:三重战略意图
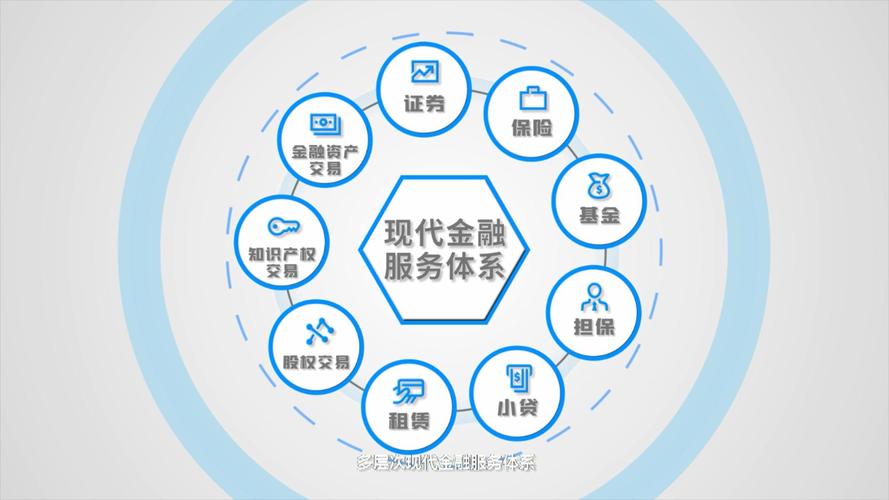
- 完善金融生态闭环:京东金融已拥有支付、保险、基金、消费金融等多张牌照或业务板块,唯独缺少直接撮合借贷的信息服务。P2P产品的上线,可填补这一空白,使京东能够覆盖用户从消费到理财、从融资到投资的全生命周期金融需求。
- 测试市场与监管边界:在行业低谷期以低调姿态入场,既能观察监管动向,又能积累运营经验。一旦监管框架明朗,京东可凭借先发优势快速扩大规模;若政策进一步收紧,也可及时调整或退出,避免重大损失。
- 践行金融信息服务的社会价值:传统金融机构难以覆盖的小微企业和个体经营者,往往面临融资难、融资贵问题。京东通过P2P信息撮合,可在风险可控的前提下,引导民间资金流向实体经济末端,这与其“技术为本、服务实体”的战略方向一脉相承。
四、风险与挑战不容忽视
尽管京东具备较强的风控能力和品牌背书,但P2P业务天然伴随信用风险、流动性风险与合规风险。在行业整体信任尚未恢复的背景下,一旦出现逾期或坏账,可能波及京东金融整体声誉。如何平衡出借人收益与借款人成本、如何确保信息真实透明、如何避免变相增信,都是需要持续解决的难题。
更重要的是,监管对P2P的态度仍以“清退”为主基调。京东以“金融信息服务”名义介入,必须确保业务实质不触碰红线,不构成非法集资或变相吸收公众存款。这要求其在产品设计、信息披露、资金流转等环节高度审慎。
五、寒冬中的火种还是昙花一现?
京东悄然上线P2P产品,并非简单的跟风或投机,而是基于自身生态优势与战略考量的理性试水。在网贷寒冬期,这一动作既是对金融信息服务模式的探索,也是对行业未来可能性的验证。若京东能够坚守信息中介定位,依托技术做好风险定价与透明披露,或许能为P2P的合规化转型提供一条新路径。反之,若风控失守或合规偏差,则可能成为又一例警示。
无论如何,京东的入场至少说明:P2P所代表的普惠金融需求并未消失,只是需要更健康、更透明、更负责任的实现方式。金融信息服务的本质,终究是让资金在安全的前提下流向最需要它的地方。这一点,值得所有从业者深思。
如若转载,请注明出处:http://www.kinger360.com/product/57.html
更新时间:2026-11-17 16:49:12